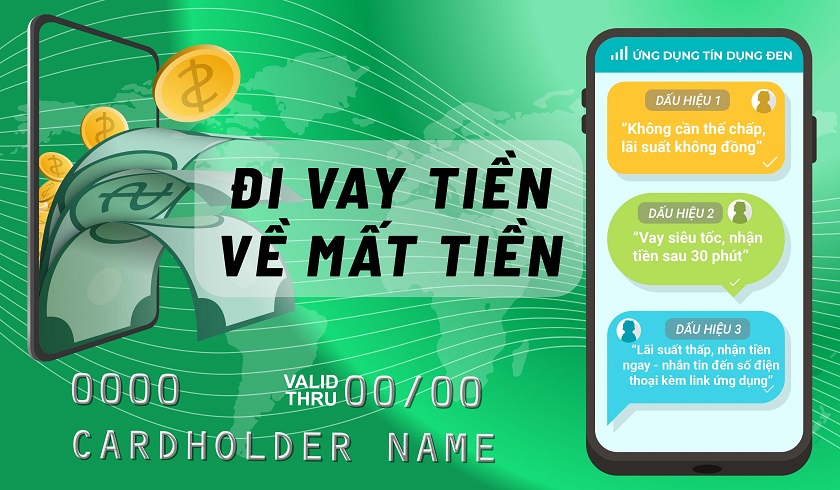
Đánh vào lòng tham và sự túng quẫn của người tiêu dùng luôn là ngón đòn hiệu quả nhất của tội phạm tài chính. Để tối đa hóa lượng dữ liệu thu thập được, ứng dụng SGHorizon Credit đã thiết lập một chiến dịch mồi chài bằng những thông số tài chính cực kỳ hấp dẫn. Chúng vẽ ra một viễn cảnh nơi bất kỳ ai cũng có thể dễ dàng tiếp cận nguồn vốn lớn mà không cần tài sản thế chấp. Tuy nhiên, đằng sau ma trận những con số khổng lồ này là những cái bẫy vi phạm pháp luật trắng trợn.


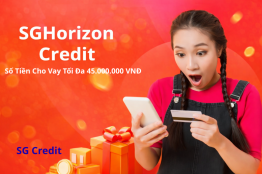
Chiêu trò "treo đầu dê bán thịt chó" được thể hiện rõ qua mức hạn mức tín dụng không tưởng mà ứng dụng này rêu rao. SGHorizon Credit công khai hứa hẹn có thể cấp cho người dùng hạn mức vay tiêu dùng lên tới 45.000.000 VNĐ
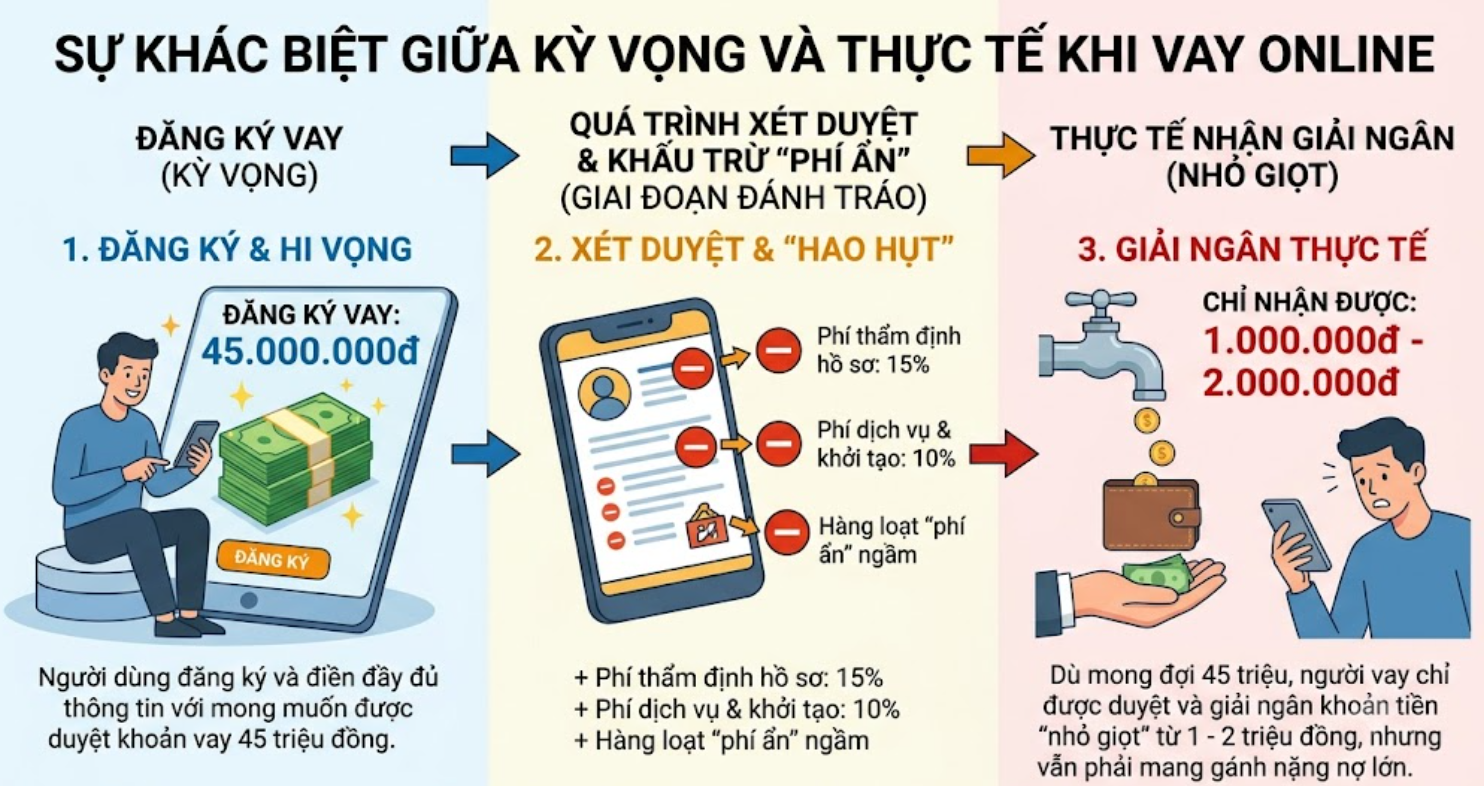
Khi nạn nhân đã sập bẫy dữ liệu, hệ thống mới bắt đầu lộ diện quy trình siết nợ bằng việc giải ngân nhỏ giọt. Thay vì số tiền lớn như quảng cáo, khoản vay đầu tiên được duyệt thông thường chỉ ở mức từ 1.000.000 đến 2.000.000 VNĐ. Điều này đẩy người vay vào thế kẹt: họ không nhận đủ số tiền cần thiết để giải quyết công việc, nhưng lại chính thức bị trói buộc vào một hợp đồng vay nợ khắc nghiệt. Sự hụt hẫng về số tiền thực nhận là bước đệm đầu tiên để đưa con nợ vào vòng lặp "vay app này đắp app kia" chết người.
Đỉnh điểm của sự gian dối nằm ở chính sách lãi suất và phí dịch vụ mang tính bóc lột của hệ thống này. Bất chấp lời cam kết "Không có phí ẩn, không thu phí xử lý"
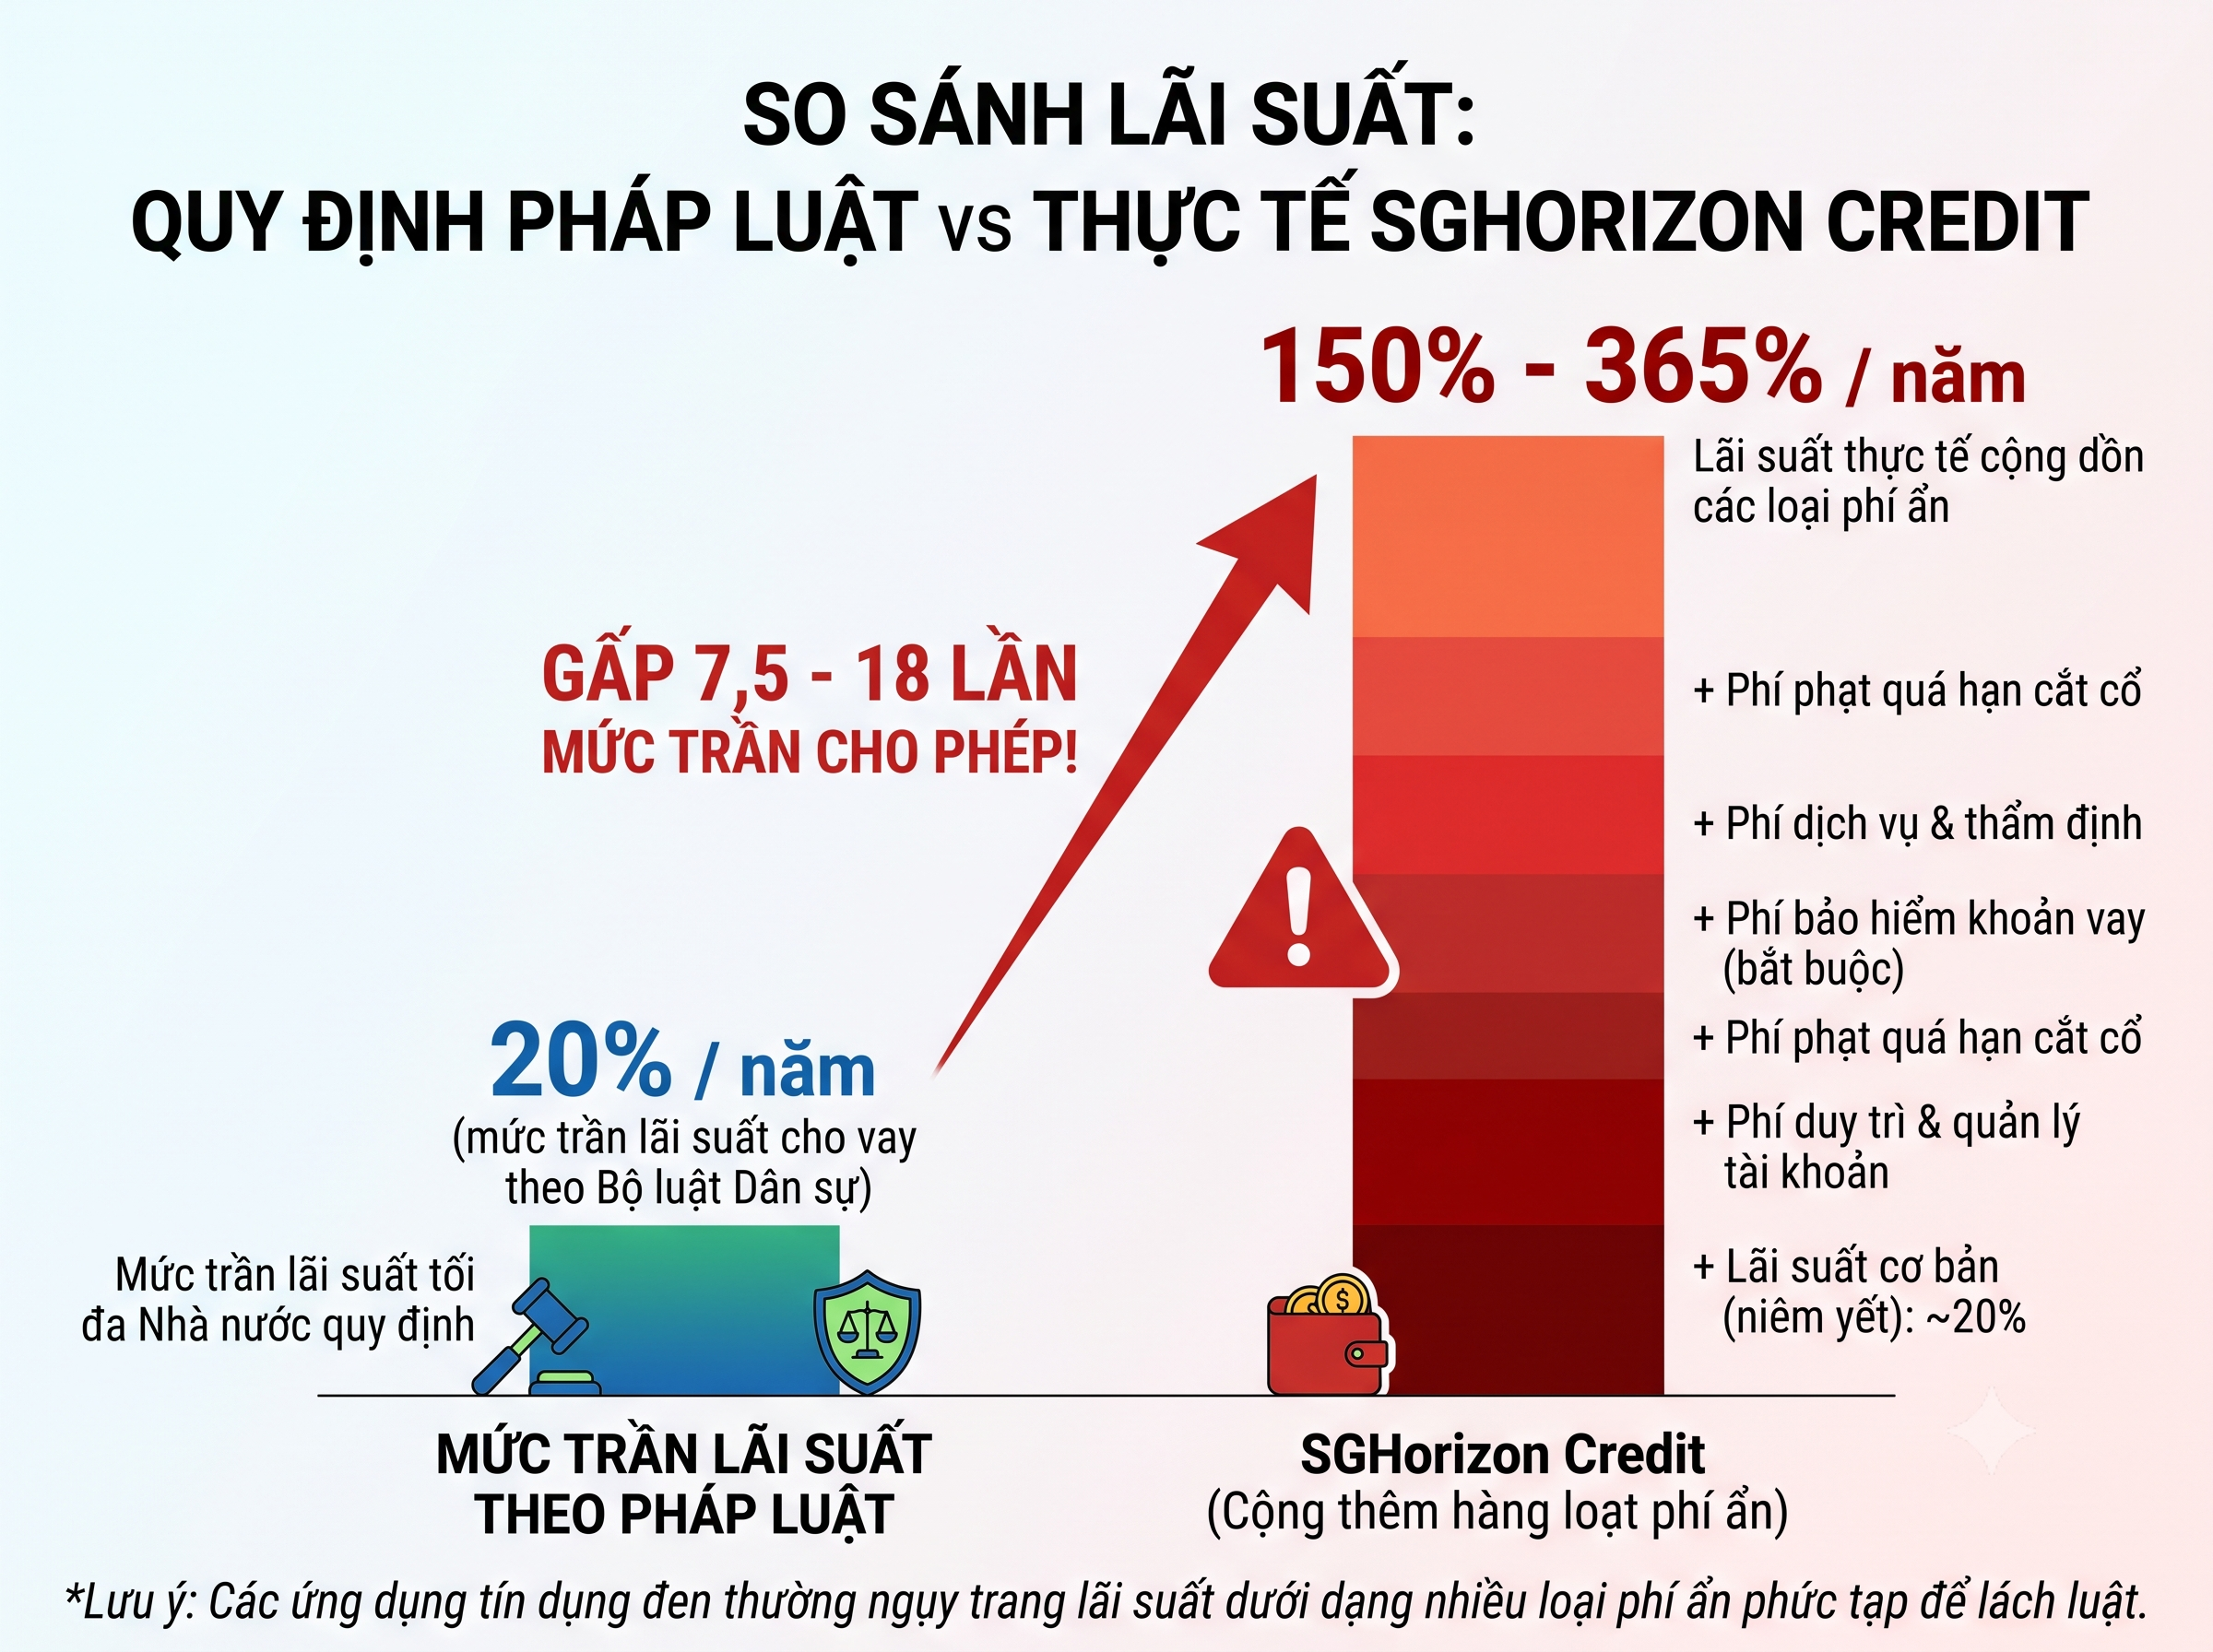
Việc một nền tảng tài chính bất chấp luật pháp, bóp méo thông số hạn mức và tự đặt ra luật chơi riêng là hồi chuông cảnh báo khẩn cấp cho người tiêu dùng. Bạn không thể hy vọng vào sự nhân nhượng từ một tổ chức đã dối trá ngay từ lúc quảng cáo. Trước sức cám dỗ của hạn mức 45 triệu đồng, người dùng cần giữ cái đầu lạnh, nhận thức rõ rằng trong thế giới tín dụng vùng xám, không có bữa trưa nào miễn phí. Mọi khoản tiền dễ dãi hôm nay đều phải trả giá bằng mồ hôi, nước mắt và cả sự an toàn của gia đình vào ngày mai.