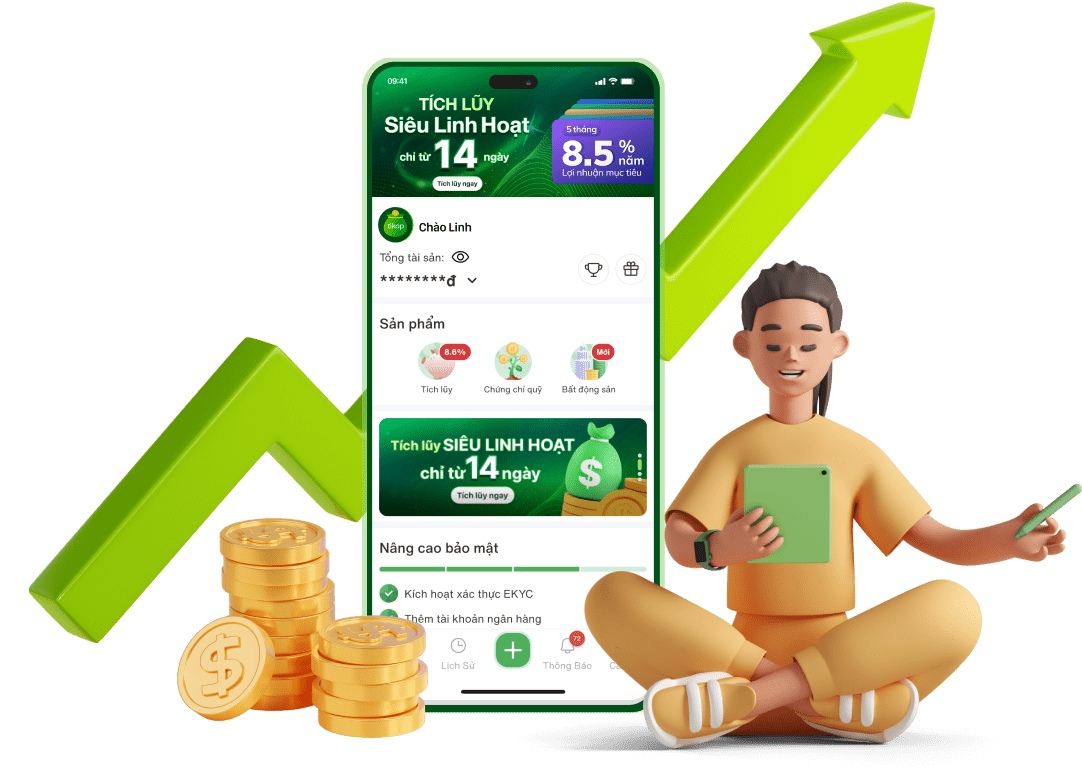
Trong cơn sốt của làn sóng công nghệ tài chính (Fintech), các ứng dụng quản lý gia sản vi mô (WealthTech) đang mọc lên như nấm sau mưa. Nổi bật trong số đó là Tikop, một nền tảng thu hút hàng triệu người dùng nhờ chiến dịch quảng cáo rầm rộ về khả năng "tích lũy linh hoạt" với số vốn chỉ từ 50.000 VNĐ. Tuy nhiên, đằng sau giao diện bóng bẩy và những lời hứa hẹn về mức sinh lời cao hơn lãi suất ngân hàng, nền tảng này đang vận hành dựa trên một cấu trúc pháp lý tiềm ẩn rủi ro khôn lường cho ngư

Bản chất của các giao dịch nạp tiền vào Tikop hoàn toàn không phải là hoạt động gửi tiết kiệm. Theo Luật Các tổ chức tín dụng, chỉ có ngân hàng, quỹ tín dụng nhân dân và tổ chức tài chính vi mô được cấp phép mới có quyền nhận tiền gửi của cá nhân. Để lách qua khe cửa hẹp này, Công ty Cổ phần Công nghệ Techlab (đơn vị chủ quản Tikop) đã thiết kế một vỏ bọc tinh vi mang tên Hợp đồng Hợp tác kinh doanh (BCC). Khi người dùng nhấn nút nạp tiền trên ứng dụng, họ thực chất đang đặt bút ký vào một thỏa thuận góp vốn kinh doanh với Techlab. Sự đánh tráo khái niệm từ "tích lũy/gửi tiền" sang "hợp tác đầu tư" này đã tước đi toàn bộ các quyền lợi cơ bản của một người gửi tiền thông thường.
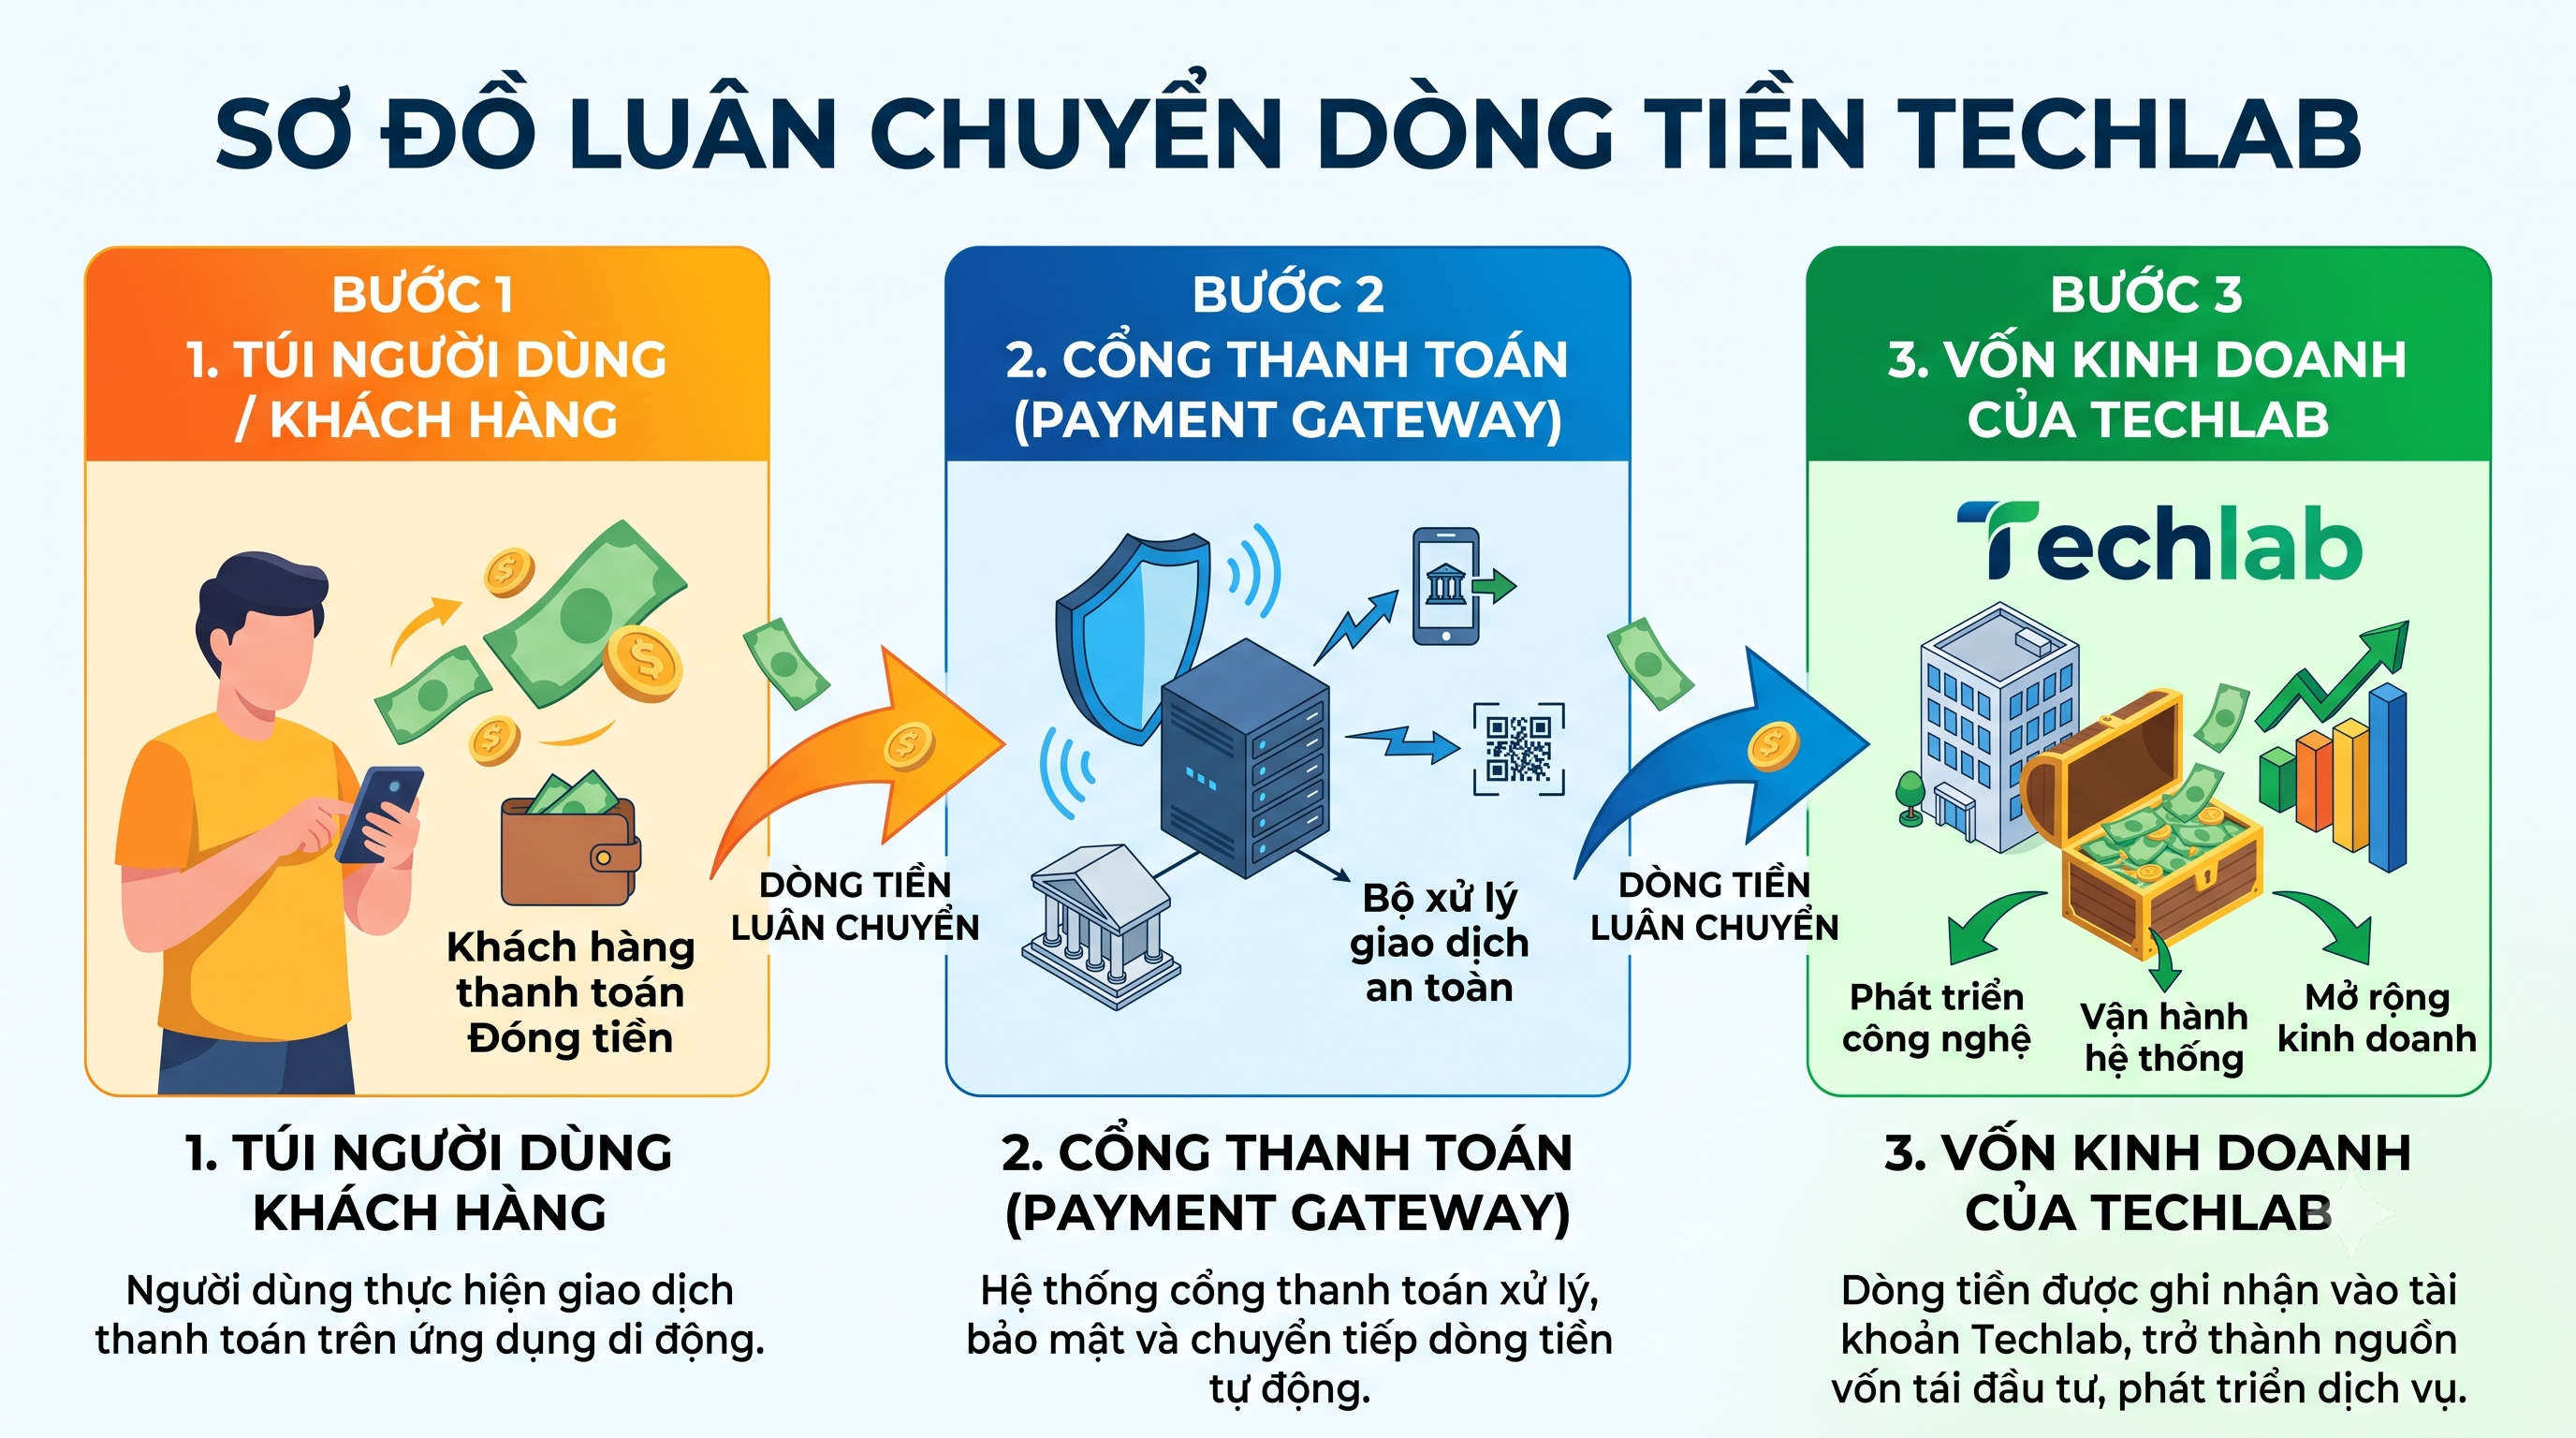
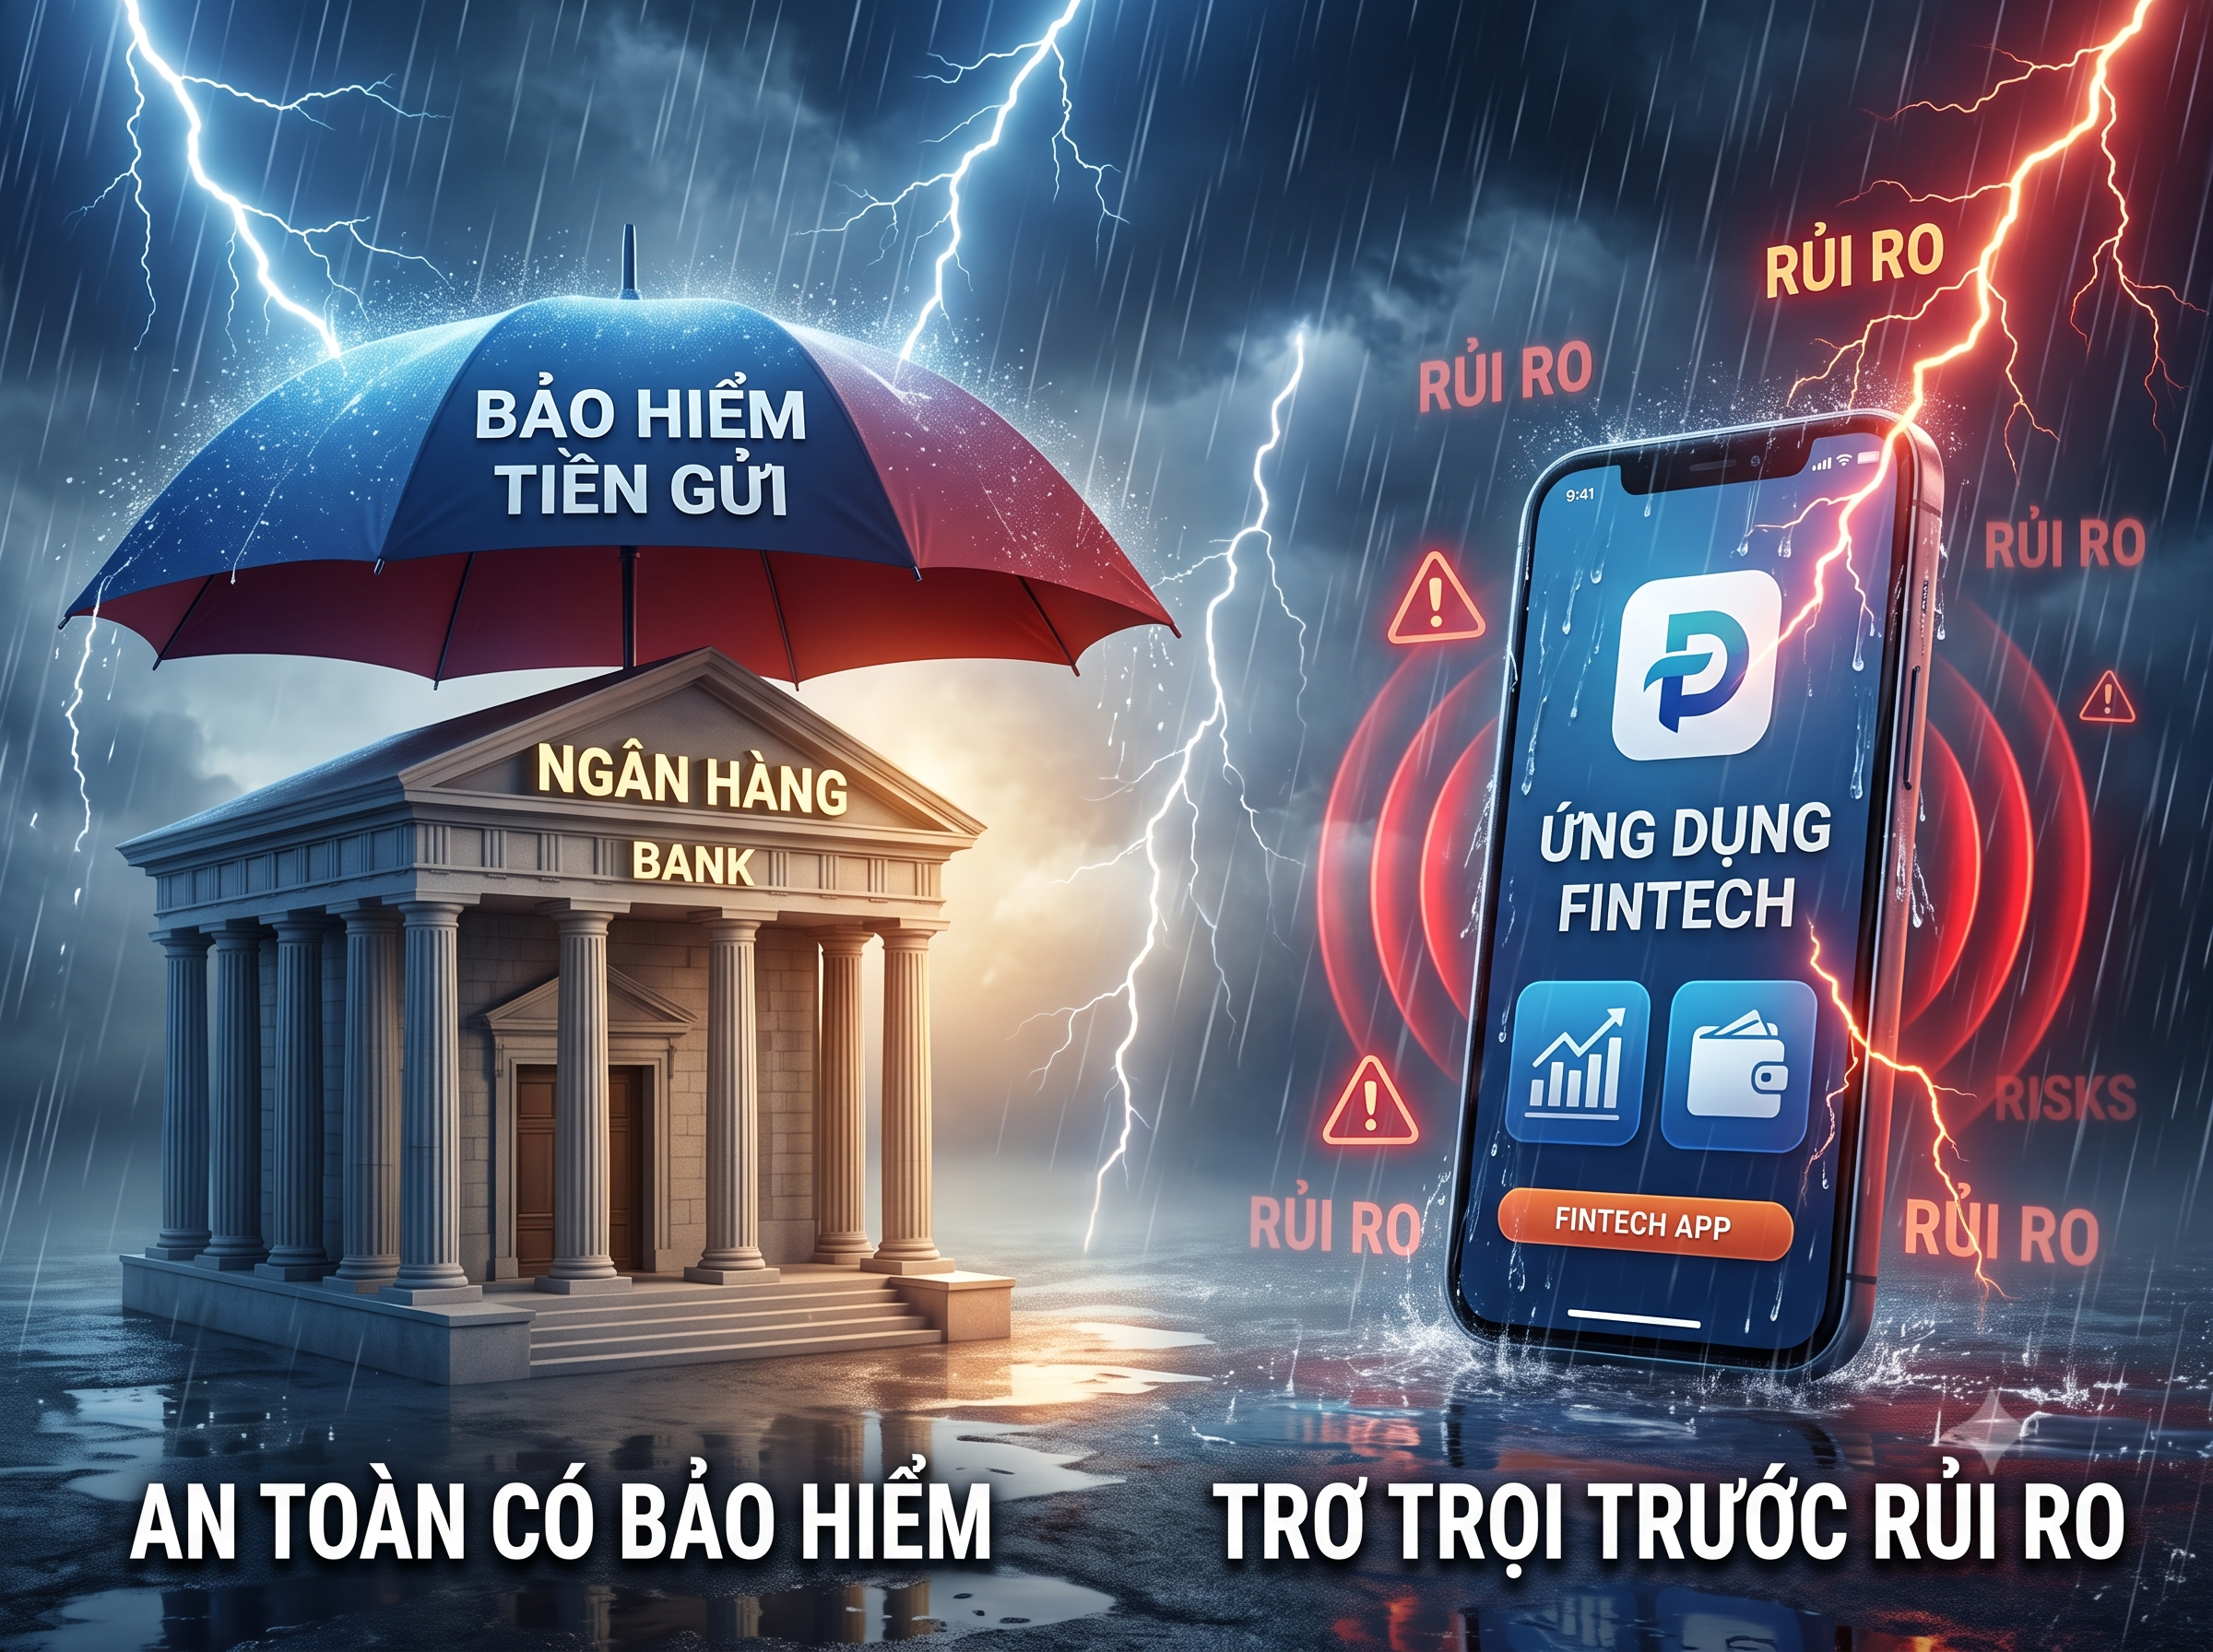
Hệ lụy nghiêm trọng nhất của hợp đồng BCC là sự bốc hơi của lá chắn "Bảo hiểm tiền gửi". Khi bạn gửi tiền vào một ngân hàng thương mại, dù ngân hàng đó phá sản, Bảo hiểm Tiền gửi Việt Nam vẫn sẽ đứng ra chi trả một phần tiền để bảo vệ quyền lợi hợp pháp của bạn. Ngược lại, với Tikop, bạn đang là một nhà đầu tư mạo hiểm theo đúng nghĩa đen. Trong hợp đồng BCC, nguyên tắc cốt lõi là "lời cùng hưởng, lỗ cùng chịu". Nếu Công ty Techlab sử dụng dòng tiền này đầu tư thua lỗ, vướng vào các vụ án kinh tế, hoặc tuyên bố phá sản, người dùng sẽ bị xếp vào nhóm chủ nợ không có tài sản đảm bảo. Khả năng thu hồi lại số vốn tích cóp từng đồng là con số không tròn trĩnh.
Việc bình thường hóa các hợp đồng BCC thông qua vài cú chạm trên màn hình điện thoại đang tạo ra một tiền lệ vô cùng nguy hiểm. Hàng trăm ngàn sinh viên, công nhân và những người lao động phổ thông – những người hoàn toàn không có kiến thức về pháp luật doanh nghiệp hay quản trị rủi ro tài chính – đang vô tình trở thành các "nhà đầu tư góp vốn" cho một công ty tư nhân. Cơ quan chức năng cần khẩn trương rà soát lại hành lang pháp lý đối với các ứng dụng Fintech mô hình này, buộc chúng phải minh bạch hóa bản chất giao dịch ngay từ màn hình đầu tiên, chấm dứt việc dùng từ ngữ gây hiểu lầm như "gửi tiết kiệm" hay "tích lũy an toàn" để lùa dòng tiền nhàn rỗi của người dân.